Od digitalne infrastrukture i softvera do porodičnih biznisa pred smenom generacija - stručnjak za spajanja i preuzimanja objašnjava kako investitori procenjuju domaće kompanije, zašto Hrvatska ima četiri puta više transakcija po stanovniku i gde se ulaže novac nakon prodaje biznisa.
U vremenu kada kapital traga za brzim i održivim rastom, spajanja i preuzimanja (M&A) predstavljaju najdinamičniji pokazatelj snage i potencijala jedne ekonomije.
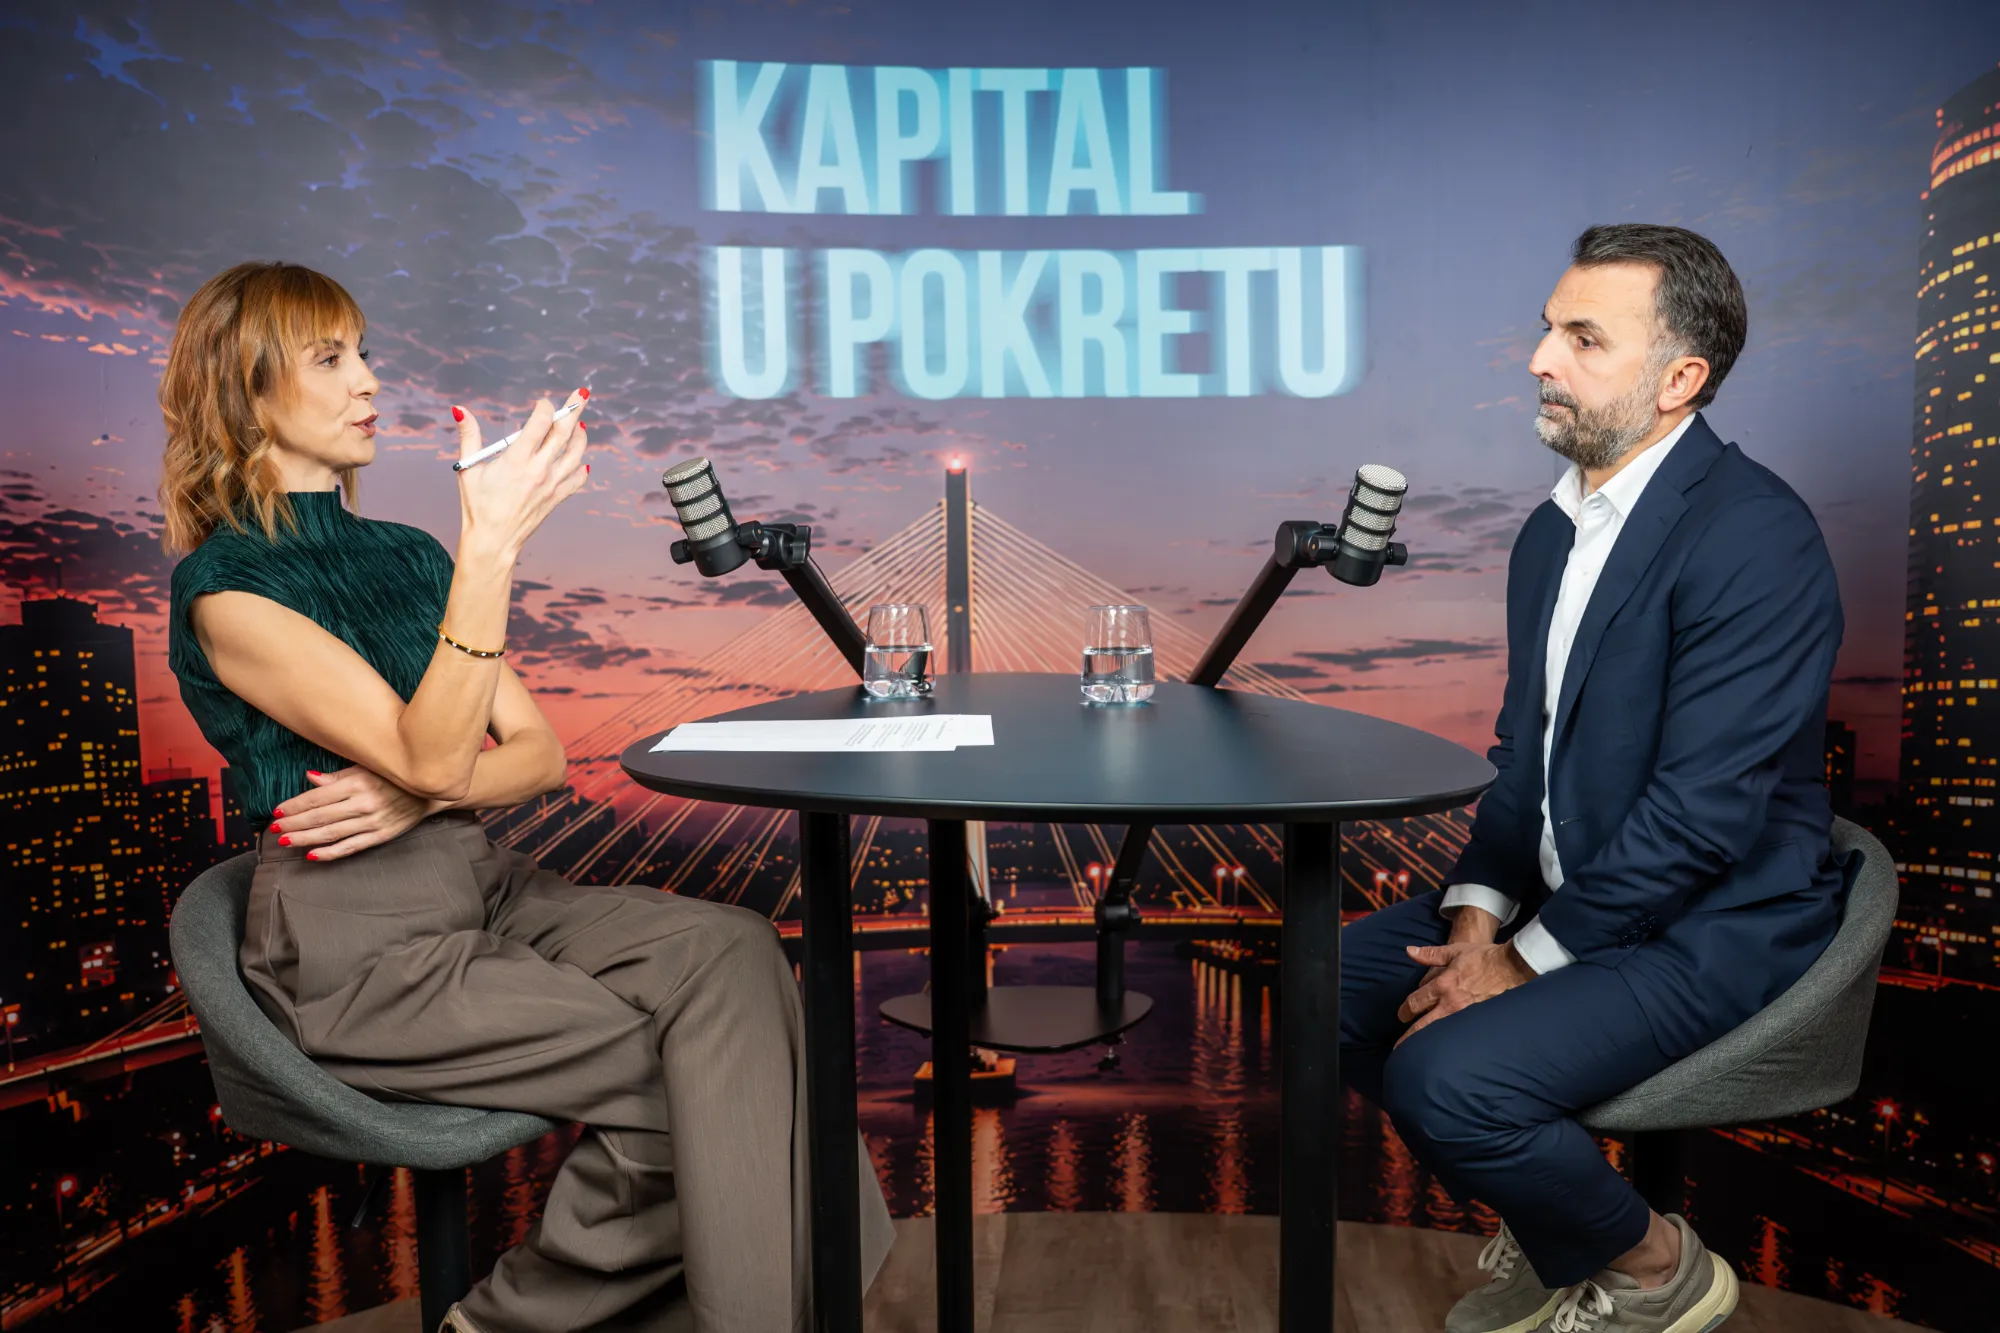
O tome kako se meri realna vrednost kompanija u Srbiji, kakve dileme muče osnivače porodičnih biznisa i gde se nalazi naše tržište u odnosu na region, u podkastu "Kapital u pokretu“ govorio je Dragan Bosiljkić, menadžer-partner u kompaniji ESPA i ekspert sa više od 20 godina iskustva u M&A-u, investicionom bankarstvu i upravljanju kapitalom.
Gde je najveća vrednost, a gde su najveći rizici?
Vrednost kompanije se u očima vlasnika često meri emotivno i subjektivno, ali je domaće tržište poslednjih godina značajno sazrelo.
Bosiljkić ističe da investitori najviše vrednuju kompanije u industrijama koje pokazuju najveći potencijal za brz i održiv rast.
Globalno i lokalno, najveće interesovanje i najviše kupaca privlače:
Digitalna infrastruktura (prenos podataka i data centri).
Razvoj softvera i nove tehnologije.
Biotehnologija (biotech), koja ima ogroman potencijal i visoko se vrednuje u inostranstvu.
S druge strane, najmanje se vrednuju i imaju najmanje kupaca firme u najrizičnijim i cikličnim industrijama, poput generalnih izvođača u građevinarstvu i inženjeringu.
Ograničen rast tržišta, nemogućnost lakog slanja radne snage u inostranstvo i veći politički rizik dodatno obaraju valuacije u tom sektoru.
Hrvatska "eksplodirala" nakon ulaska u Šengen
Iako Srbija ima ozbiljnu industrijsku tradiciju, dubinu privrede i veliko tržište, politički rizici i činjenica da nismo članica Evropske unije utiču na M&A dinamiku.
Zbog otežanog pristupa fondovima i tržištu EU, domaće kompanije u trci sa regionalnom konkurencijom praktično "trče trku na 100 metara sa džakom od 20 kilograma na leđima“. Zbog toga su identične ili slične kompanije u Hrvatskoj i Sloveniji procenjene za 10 do 20 odsto vrednije nego u Srbiji.
Srbija beleži oko 40 M&A transakcija godišnje.
Slovenija je stabilna na nivou od oko 70 transakcija godišnje.
Hrvatska je doživela pravu M&A eksploziju ulaskom u evrozonu i Šengen, dostigavši oko 100 transakcija godišnje.
Gledano po glavi stanovnika (per capita), Slovenija ima 3,5 puta, a Hrvatska čak 4 puta veći broj transakcija nego Srbija.
Smena generacija
Jedan od ključnih pokretača M&A aktivnosti jeste prelazak vlasništva sa prve na drugu generaciju u porodičnim kompanijama.
Mnogi osnivači dolaze do tačke u kojoj shvataju da je za dalji međunarodni proboj i rast neophodan ulazak strateškog ili finansijskog partnera.
Bosiljkić napominje da osnivači retko kada u potpunosti izlaze iz kompanije odmah. Standard u praksi je tranzicioni period od 1 do 2 godine u kom osnivač ostaje u upravljanju. Kada u kompaniju ulazi investicioni (private equity) fond, vlasnici imaju priliku da "dvaput kapitalizuju“ svoj biznis - prvi put pri ulasku fonda, a drugi put kada nakon nekoliko godina zajedničkog rada i rasta prodata veća kompanija.
Gde odlazi novac nakon "exit-a“?
Sudbina kapitala ostvarenog prodajom kompanije primarno zavisi od starosne dobi i strukture porodice prodavca:
Stariji prodavci biraju konzervativna ulaganja - real estate projekte, kupovinu nekretnina radi rente ili plasman dela novca na tržište kapitala.
Mlađi prodavci i aktivnije porodice ulažu u srodne M&A projekte, šire se na druga tržišta ili osnivaju investicione jedinice i porodične kancelarije (family offices), delujući kao mali fondovi koji kupuju i razvijaju druge kompanije širom Evrope.
Šta je potrebno srpskom tržištu kapitala?
Kako bi se M&A sektor i celokupna ekonomija brže razvijali, neophodno je prevazići izrazitu bankocentričnost domaćeg sistema.
Recept iz regiona pokazuje da je ključ u institucionalizaciji privatnog penzionog osiguranja, čija se sredstva prelivaju u lokalne investicione fondove i pokreću inicijalne javne ponude (IPO) na berzi.
Svež kapital prikupljen putem IPO-a omogućava kompanijama ubrzan rast i akvizicije, bez opterećenja fiksnih otplatnih planova kakve nameću komercijalne banke.
Bosiljkić zaključuje da je najbolji trenutak za prodaju kompanije onda kada je ona u najjačoj poziciji i fazi rasta, sa uređenim kontrolingom i sistemom upravljanja koji ne zavisi isključivo od jedne osobe.